Domain blumentopfheizung.de kaufen?
Wir ziehen mit dem Projekt
blumentopfheizung.de um.
Sind Sie am Kauf der Domain
blumentopfheizung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain blumentopfheizung.de kaufen?
Sind Spenden Betriebseinnahmen?
Sind Spenden Betriebseinnahmen? Diese Frage hängt von der Art der Spende und dem Kontext ab. Im Allgemeinen werden Spenden in der Regel nicht als Betriebseinnahmen betrachtet, da sie freiwillig und ohne direkte Gegenleistung erfolgen. Spenden werden oft als externe Finanzierung betrachtet, die dazu dient, gemeinnützige oder wohltätige Aktivitäten zu unterstützen. Im Falle von Unternehmen können Spenden jedoch als Betriebsausgaben abgezogen werden, was sie steuerlich vorteilhaft macht. Letztendlich ist es wichtig, die steuerlichen und rechtlichen Bestimmungen zu Spenden und Betriebseinnahmen zu beachten, um Missverständnisse zu vermeiden. **
Sind Privateinlagen Betriebseinnahmen?
Sind Privateinlagen Betriebseinnahmen? Diese Frage lässt sich nicht pauschal beantworten, da Privateinlagen und Betriebseinnahmen zwei unterschiedliche Dinge sind. Privateinlagen sind Geldbeträge, die der Inhaber eines Unternehmens aus seinem persönlichen Vermögen in das Unternehmen einzahlt, während Betriebseinnahmen die Einnahmen sind, die das Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Privateinlagen erhöhen das Eigenkapital des Unternehmens, während Betriebseinnahmen die Umsatzerlöse darstellen. Es ist wichtig, Privateinlagen und Betriebseinnahmen klar voneinander zu trennen, um eine ordnungsgemäße Buchführung und Steuererklärung sicherzustellen. **

Ähnliche Suchbegriffe für Betriebseinnahmen
Top-Angebote
Produkte zum Begriff Betriebseinnahmen:
-
Unterkunfts- und Heizkosten nach dem SGB IIUnterkunfts- und Heizkosten nach dem SGB II , Zahlreiche Änderungen im Sozial- und Mietrecht seit 2021 haben eine Überarbeitung des Handbuchs nötig gemacht. Berücksichtigt werden in der 8. Auflage: Das Bürgergeldgesetz Die Erreichbarkeitsverordnung Das Wohngeld-CO2-Bepreisungsentlastungsgesetz Das Wohngeld-Plus-Gesetz Das Mietspiegelreformgesetz Die Verordnung über den Inhalt und das Verfahren zur Erstellung und zur Anpassung von Mietspiegeln sowie zur Konkretisierung der Grundsätze für qualifizierte Mietspiegel Das Gesetz zur Gewährung eines einmaligen Heizkostenzuschusses aufgrund stark gestiegener Energiekosten Das Gesetz zur Änderung des Heizkostenzuschussgesetzes und des Elften Buches Sozialgesetzbuch Die Verordnung zur Anpassung der Stromgrundversorgungsverordnung und der Gasgrundversorgungsverordnung an unionsrechtliche Vorgaben Das Gesetz zur Einführung einer Strompreisbremse und zur Änderung weiterer energierechtlicher Bestimmungen Das Gesetz zur Einführung von Preisbremsen für leitungsgebundenes Erdgas und Wärme Das Gesetz über eine Soforthilfe für Letztverbraucher von leitungsgebundenem Erdgas und Kunden von Wärme Das Gesetz zur Änderung des Energiewirtschaftsrechts im Zusammenhang mit dem Klimaschutz-Sofortprogramm und zu Anpassungen im Recht der Endkundenbelieferung. Angesichts der Verknappung von Wohnraum in großen Städten und Ballungsgebieten werden die Probleme rund um die Bestimmung angemessener Mietpreise, Kündigungen, Mietschulden, Schutz vor der Räumungsvollstreckung und das Verhältnis des Sozialrechts zur ordnungsrechtlichen Unterbringung intensiv miet- und sozialrechtlich behandelt. Neu sind das Kapitel B zum Karenzschutz (Aussetzung der Angemessenheitsprüfung bis zu einem Jahr) und das Kapitel S zu den Auswirkungen der Energiehilfen 2022/2023 auf die Unterkunfts- und Heizkostenbedarfe.. Die Rechtsprechung der Zivil- und Sozialgerichte zu den komplizierten Fragen rund um das Wohnen und Heizen einschließlich wichtiger aktueller Entscheidungen des Bundesverfassungsgerichts zum Schutz gegen Räumung und in der Räumungsvollstreckung ist mit Stand September 2023 eingearbeitet. Bereits berücksichtigt ist die Diskussion um den Karenzschutz im Gesetzgebungsverfahren zum geplanten 'Gesetz zur Anpassung des Zwölften und des Vierzehnten Buches Sozialgesetzbuch und weiterer Gesetze'. , Warnleuchten > Zusatzbeleuchtung , Auflage: 9., unveränderte Auflage, Stand September 2023, Erscheinungsjahr: 20240123, Produktform: Kartoniert, Redaktion: Arbeitslosenprojekt TuWas (Hrsg., Edition: REV, Auflage: 24009, Auflage/Ausgabe: 9., unveränderte Auflage, Stand September 2023, Seitenzahl/Blattzahl: 656, Keyword: Bürgergeld; Mietrecht; Sozialgesetzbuch II, Fachschema: Arbeitsgesetz~Arbeitsrecht~Heizkosten~Kosten / Heizkosten~Sozialrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 212, Breite: 157, Höhe: 33, Gewicht: 714, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,37,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
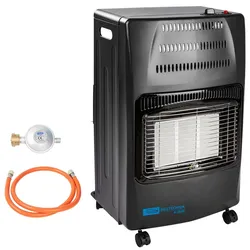
Güde Gasheizer GGH 4200 K Heizgerät - 4200 W Heizleistung - Druckregler 50 mbarGehäuse aus spezialbeschichtetem Stahlblech Schutzgitter an der Frontseite hochwertige Keramik-Heizelemente inkl. Gasschlauch (0,5 m) und Druckregler (50 mbar) für Gasflaschen bis max. 11 kg mobiler Einsatz - extra sicher durch 4 feststellbare Rollen einfache Handhabe durch komfortable Piezozündung natürlich mit thermischer Sicherung 3 Heizstufen zur Auswahl Energieeffizienzklasse A (Skala A++ - G) Optionales Zubehör - für die Nutzung in Innenräumen: #85083 Druckminderer F1-T 1,5kg/h 50 mbar Bitte beachten: Dieses Produkt ist nicht als Primärheizgerät geeignet und ausschließlich für den Gebrauch in Deutschland und Österreich konzipiert. Mit dem mitgelieferten Druckregler (50 mbar) darf das Gerät ausschließlich im Freien betrieben werden. Der Güde Gasheizer GGH 4200 K sorgt schnell und zuverlässig für angenehme Wärme und eignet sich ideal für den mobilen Einsatz in gut belüfteten Außenbereichen. Mit einer maximalen Heizleistung von 4,2 kW bietet das Gerät eine effektive Zusatzbeheizung für verschiedene Einsatzbereiche. Dank der drei Heizstufen kann die Wärmeleistung flexibel an den jeweiligen Bedarf angepasst werden. Zur Auswahl stehen 1,4 kW, 2,8 kW und 4,2 kW. Die komfortable Piezozündung ermöglicht ein einfaches und zuverlässiges Starten. Für zusätzliche Sicherheit sorgen die integrierte thermische Sicherung sowie das Schutzgitter an der Frontseite. Das robuste Gehäuse aus spezialbeschichtetem Stahlblech und die hochwertigen Keramik-Heizelemente sorgen für eine lange Lebensdauer und eine effiziente Wärmeabgabe. Durch die vier feststellbaren Rollen lässt sich der Gasheizer bequem transportieren, flexibel aufstellen und sicher positionieren. Der Güde Gasheizer GGH 4200 K wird mit einem 0,5 m langen Gasschlauch und einem 50 mbar Druckregler geliefert. Das Gerät ist für den Betrieb mit Propan (G31), Butan (G30) oder deren Gemischen geeignet und kann mit Gasflaschen bis 11 kg verwendet werden.75,94 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
BaHaMa Heater (integriertes IR-Heizsystem, dimmbar)Sie erhalten 2 x 1.500 oder 4 x 1.500 Watt IR Heizstrahler die Ihre Gäste effektiv wärmen und damit auch im Winter und der Übergangszeit für zusätzliche Umsätze in der Außengastronomie beitragen. Aber auch eine Ideale Raucherlösung. Infrarot-Heizstrahler zeichnen sich durch Ihren effektiven und wirtschaftlichen Einsatz aus, sie erwärmen nicht die Umgebungsluft (wie Gasheizstrahler), sondern ganz gezielt die Personen im Wirkungsfeld, dadurch kommt die Wärme auch bei Wind dort an wo sie hin soll - bei Ihnen und Ihren Gästen!Die Heizstrahler werden per Fernbedienung in bedient und können danke eines speziellen Drehalters im Schirm bleiben auch wenn dieser geschlossen wird (ein Magnetschalter trennt gleichzeitig die Stromverbindungung). WICHTIG: Es wird eine 400 Volt Stromzuführung benötig, beachten Sie den Schaltplan im Download2575,13 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist Betriebseinnahmen?
Was ist Betriebseinnahmen? Betriebseinnahmen sind die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie umfassen alle Einnahmen, die direkt aus dem operativen Geschäft des Unternehmens stammen, wie beispielsweise Umsätze aus dem Verkauf von Produkten oder Provisionen aus erbrachten Dienstleistungen. Betriebseinnahmen sind ein wichtiger Indikator für die finanzielle Leistungsfähigkeit eines Unternehmens und werden in der Gewinn- und Verlustrechnung ausgewiesen. Sie dienen dazu, die Rentabilität und den Erfolg eines Unternehmens zu messen und sind entscheidend für die langfristige finanzielle Gesundheit eines Unternehmens. **
-
Sind Fördermittel Betriebseinnahmen?
Sind Fördermittel Betriebseinnahmen? Diese Frage hängt von der Art der Fördermittel und deren Verwendungszweck ab. In einigen Fällen können Fördermittel als Betriebseinnahmen betrachtet werden, wenn sie zur Finanzierung von betrieblichen Aktivitäten wie Investitionen oder laufenden Betriebskosten verwendet werden. Andererseits können bestimmte Fördermittel auch als nicht-rückzahlbare Zuschüsse oder Kapitalzuschüsse betrachtet werden, die nicht als Betriebseinnahmen gelten. Es ist wichtig, die spezifischen steuerlichen und rechtlichen Bestimmungen zu beachten, um festzustellen, wie Fördermittel in der Buchhaltung behandelt werden sollten. Letztendlich sollte ein Steuerberater oder Rechtsberater konsultiert werden, um eine genaue Einschätzung zu erhalten. **
-
Was sind steuerfreie Betriebseinnahmen?
Steuerfreie Betriebseinnahmen sind Einnahmen, die ein Unternehmen erzielt, aber nicht versteuern muss. Dazu gehören beispielsweise Zuschüsse, Fördermittel oder bestimmte Versicherungsleistungen. Diese Einnahmen sind in der Regel steuerfrei, da sie nicht dem eigentlichen Geschäftszweck des Unternehmens dienen, sondern als Unterstützung oder Entlastung gedacht sind. Es ist wichtig, diese steuerfreien Betriebseinnahmen korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Konsequenzen zu vermeiden. Unternehmen sollten sich daher mit den steuerlichen Regelungen und Vorschriften zu steuerfreien Betriebseinnahmen vertraut machen, um steuerliche Risiken zu minimieren. **
-
Wie werden Betriebseinnahmen versteuert?
Wie werden Betriebseinnahmen versteuert? Betriebseinnahmen werden in der Regel als Teil des Gewinns eines Unternehmens besteuert. Die genaue Besteuerung hängt von der Rechtsform des Unternehmens ab, z.B. ob es sich um eine Personengesellschaft oder eine Kapitalgesellschaft handelt. In Deutschland werden Betriebseinnahmen in der Regel über die Gewerbesteuer, die Einkommensteuer und die Umsatzsteuer besteuert. Es ist wichtig, alle Einnahmen ordnungsgemäß zu dokumentieren und alle steuerlichen Pflichten zu erfüllen, um Probleme mit den Steuerbehörden zu vermeiden. **


Was sind Umsatzsteuerfreie Betriebseinnahmen?
Umsatzsteuerfreie Betriebseinnahmen sind Einnahmen, die von der Umsatzsteuer befreit sind und somit nicht in die Berechnung der Umsatzsteuer einbezogen werden. Diese Einnahmen können beispielsweise aus bestimmten Dienstleistungen oder dem Verkauf von steuerbefreiten Waren stammen. Unternehmen, die solche Einnahmen erzielen, müssen sie dennoch in ihrer Buchhaltung erfassen, auch wenn sie keine Umsatzsteuer darauf zahlen müssen. Es ist wichtig, die unterschiedlichen Arten von Betriebseinnahmen genau zu kennen, um die steuerlichen Verpflichtungen korrekt zu erfüllen und mögliche Fehler zu vermeiden. Letztendlich können umsatzsteuerfreie Betriebseinnahmen die finanzielle Situation eines Unternehmens positiv beeinflussen, da sie die Steuerlast verringern können. **
Was ist die Umsatzsteuerpflichtigen Betriebseinnahmen?
Die Umsatzsteuerpflichtigen Betriebseinnahmen sind alle Einnahmen, die ein Unternehmen durch seine geschäftlichen Tätigkeiten erzielt und die der Umsatzsteuer unterliegen. Dazu gehören beispielsweise der Verkauf von Waren oder Dienstleistungen, Mieteinnahmen, Zinserträge oder Provisionen. Diese Einnahmen müssen in der Regel in der Umsatzsteuervoranmeldung angegeben und versteuert werden. Es ist wichtig, die Umsatzsteuerpflichtigen Betriebseinnahmen korrekt zu ermitteln, um mögliche Steuerrisiken zu vermeiden und eine ordnungsgemäße Buchführung sicherzustellen. Unternehmen sollten sich daher mit den geltenden steuerlichen Vorschriften vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen. **
Top-Angebote
Produkte zum Begriff Betriebseinnahmen:
-
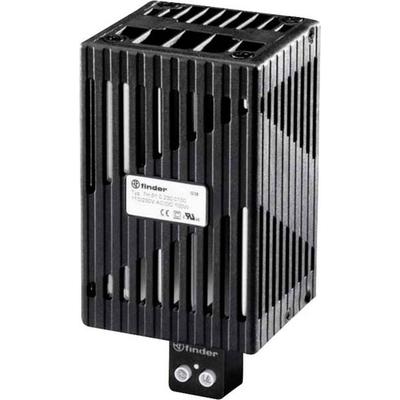
Finder Heizgerät Heizleistung 100W für 110-230V AC/DCHeizung Für Schaltschrank, Ohne Heizgebläse, Heizleistung 100 W, Betriebsspannung 110...230 V Ac/dc, Nennstrom 0,45 A, Berührungssicher, Mit Ptc-heizwiderstand, Clip Für Tragschiene 35 Mm, Schutzklasse Ip 20, Umgebungstemperatur -45...+50 Grad C71,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Güde Infrarot Heizstrahler GIH 900 Heizgerät - 900 W Heizleistung - 20 m32 Heizstufen mit oder ohne Oszillation hochwertige Carbon-Heizelemente Oszillationsfunktion für optimale Wärmeverbreitung Wohlfühlwärme durch Infrarotstrahlung extrem leise im Betrieb maximale Sicherheit durch den Kippschutz sicherer Stand durch großen Standfuß praktischer Tragegriff für einen komfortablen und sicheren Transport Bitte beachten: Dieses Heizgerät ist nur für den Einsatz in gut isolierten Räumen oder den gelegentlichen Gebrauch geeignet. Der Güde Infrarot Heizstrahler GIH 900 setzt neue Maßstäbe in Sachen Behaglichkeit und Sicherheit. Ausgestattet mit hochwertigen Carbon-Heizelementen, sorgt dieses Gerät für eine sofortige und angenehme Wohlfühlwärme, die nicht nur schnell, sondern auch nahezu geräuschlos in den Raum abgegeben wird. Durch die Infrarotstrahlung wird eine direkte und effiziente Wärmeübertragung ermöglicht, die von vielen Menschen als besonders wohltuend empfunden wird. Mit seinen zwei Heizstufen, die wahlweise mit oder ohne Oszillation genutzt werden können, lässt sich der Heizstrahler perfekt an individuelle Bedürfnisse anpassen. Die zuschaltbare Oszillationsfunktion verteilt die Wärme gleichmäßig im Raum, sodass kalte Ecken der Vergangenheit angehören. Trotz seiner beeindruckenden Leistungsfähigkeit arbeitet der GIH 900 extrem leise und stört so nicht die entspannte Atmosphäre. Die Sicherheit kommt bei diesem Gerät nicht zu kurz: Ein großer Standfuß sorgt für einen stabilen Halt, und der integrierte Kippschutz stellt sicher, dass sich das Gerät automatisch abschaltet, sollte es einmal umkippen. Der praktische Tragegriff macht den Transport von einem Raum in den anderen nicht nur komfortabel, sondern auch sicher. Mit dem Güde Infrarot Heizstrahler GIH 900 entscheiden Sie sich für ein hochwertiges und zuverlässiges Heizgerät, das Wärme und Geborgenheit in jeden Raum bringt.30,04 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Unterkunfts- und Heizkosten nach dem SGB IIUnterkunfts- und Heizkosten nach dem SGB II , Zahlreiche Änderungen im Sozial- und Mietrecht seit 2021 haben eine Überarbeitung des Handbuchs nötig gemacht. Berücksichtigt werden in der 8. Auflage: Das Bürgergeldgesetz Die Erreichbarkeitsverordnung Das Wohngeld-CO2-Bepreisungsentlastungsgesetz Das Wohngeld-Plus-Gesetz Das Mietspiegelreformgesetz Die Verordnung über den Inhalt und das Verfahren zur Erstellung und zur Anpassung von Mietspiegeln sowie zur Konkretisierung der Grundsätze für qualifizierte Mietspiegel Das Gesetz zur Gewährung eines einmaligen Heizkostenzuschusses aufgrund stark gestiegener Energiekosten Das Gesetz zur Änderung des Heizkostenzuschussgesetzes und des Elften Buches Sozialgesetzbuch Die Verordnung zur Anpassung der Stromgrundversorgungsverordnung und der Gasgrundversorgungsverordnung an unionsrechtliche Vorgaben Das Gesetz zur Einführung einer Strompreisbremse und zur Änderung weiterer energierechtlicher Bestimmungen Das Gesetz zur Einführung von Preisbremsen für leitungsgebundenes Erdgas und Wärme Das Gesetz über eine Soforthilfe für Letztverbraucher von leitungsgebundenem Erdgas und Kunden von Wärme Das Gesetz zur Änderung des Energiewirtschaftsrechts im Zusammenhang mit dem Klimaschutz-Sofortprogramm und zu Anpassungen im Recht der Endkundenbelieferung. Angesichts der Verknappung von Wohnraum in großen Städten und Ballungsgebieten werden die Probleme rund um die Bestimmung angemessener Mietpreise, Kündigungen, Mietschulden, Schutz vor der Räumungsvollstreckung und das Verhältnis des Sozialrechts zur ordnungsrechtlichen Unterbringung intensiv miet- und sozialrechtlich behandelt. Neu sind das Kapitel B zum Karenzschutz (Aussetzung der Angemessenheitsprüfung bis zu einem Jahr) und das Kapitel S zu den Auswirkungen der Energiehilfen 2022/2023 auf die Unterkunfts- und Heizkostenbedarfe.. Die Rechtsprechung der Zivil- und Sozialgerichte zu den komplizierten Fragen rund um das Wohnen und Heizen einschließlich wichtiger aktueller Entscheidungen des Bundesverfassungsgerichts zum Schutz gegen Räumung und in der Räumungsvollstreckung ist mit Stand September 2023 eingearbeitet. Bereits berücksichtigt ist die Diskussion um den Karenzschutz im Gesetzgebungsverfahren zum geplanten 'Gesetz zur Anpassung des Zwölften und des Vierzehnten Buches Sozialgesetzbuch und weiterer Gesetze'. , Warnleuchten > Zusatzbeleuchtung , Auflage: 9., unveränderte Auflage, Stand September 2023, Erscheinungsjahr: 20240123, Produktform: Kartoniert, Redaktion: Arbeitslosenprojekt TuWas (Hrsg., Edition: REV, Auflage: 24009, Auflage/Ausgabe: 9., unveränderte Auflage, Stand September 2023, Seitenzahl/Blattzahl: 656, Keyword: Bürgergeld; Mietrecht; Sozialgesetzbuch II, Fachschema: Arbeitsgesetz~Arbeitsrecht~Heizkosten~Kosten / Heizkosten~Sozialrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 212, Breite: 157, Höhe: 33, Gewicht: 714, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,37,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Güde Gasheizer GGH 4200 K Heizgerät - 4200 W Heizleistung - Druckregler 50 mbarGehäuse aus spezialbeschichtetem Stahlblech Schutzgitter an der Frontseite hochwertige Keramik-Heizelemente inkl. Gasschlauch (0,5 m) und Druckregler (50 mbar) für Gasflaschen bis max. 11 kg mobiler Einsatz - extra sicher durch 4 feststellbare Rollen einfache Handhabe durch komfortable Piezozündung natürlich mit thermischer Sicherung 3 Heizstufen zur Auswahl Energieeffizienzklasse A (Skala A++ - G) Optionales Zubehör - für die Nutzung in Innenräumen: #85083 Druckminderer F1-T 1,5kg/h 50 mbar Bitte beachten: Dieses Produkt ist nicht als Primärheizgerät geeignet und ausschließlich für den Gebrauch in Deutschland und Österreich konzipiert. Mit dem mitgelieferten Druckregler (50 mbar) darf das Gerät ausschließlich im Freien betrieben werden. Der Güde Gasheizer GGH 4200 K sorgt schnell und zuverlässig für angenehme Wärme und eignet sich ideal für den mobilen Einsatz in gut belüfteten Außenbereichen. Mit einer maximalen Heizleistung von 4,2 kW bietet das Gerät eine effektive Zusatzbeheizung für verschiedene Einsatzbereiche. Dank der drei Heizstufen kann die Wärmeleistung flexibel an den jeweiligen Bedarf angepasst werden. Zur Auswahl stehen 1,4 kW, 2,8 kW und 4,2 kW. Die komfortable Piezozündung ermöglicht ein einfaches und zuverlässiges Starten. Für zusätzliche Sicherheit sorgen die integrierte thermische Sicherung sowie das Schutzgitter an der Frontseite. Das robuste Gehäuse aus spezialbeschichtetem Stahlblech und die hochwertigen Keramik-Heizelemente sorgen für eine lange Lebensdauer und eine effiziente Wärmeabgabe. Durch die vier feststellbaren Rollen lässt sich der Gasheizer bequem transportieren, flexibel aufstellen und sicher positionieren. Der Güde Gasheizer GGH 4200 K wird mit einem 0,5 m langen Gasschlauch und einem 50 mbar Druckregler geliefert. Das Gerät ist für den Betrieb mit Propan (G31), Butan (G30) oder deren Gemischen geeignet und kann mit Gasflaschen bis 11 kg verwendet werden.75,94 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Sind Spenden Betriebseinnahmen?
Sind Spenden Betriebseinnahmen? Diese Frage hängt von der Art der Spende und dem Kontext ab. Im Allgemeinen werden Spenden in der Regel nicht als Betriebseinnahmen betrachtet, da sie freiwillig und ohne direkte Gegenleistung erfolgen. Spenden werden oft als externe Finanzierung betrachtet, die dazu dient, gemeinnützige oder wohltätige Aktivitäten zu unterstützen. Im Falle von Unternehmen können Spenden jedoch als Betriebsausgaben abgezogen werden, was sie steuerlich vorteilhaft macht. Letztendlich ist es wichtig, die steuerlichen und rechtlichen Bestimmungen zu Spenden und Betriebseinnahmen zu beachten, um Missverständnisse zu vermeiden. **
-
Sind Privateinlagen Betriebseinnahmen?
Sind Privateinlagen Betriebseinnahmen? Diese Frage lässt sich nicht pauschal beantworten, da Privateinlagen und Betriebseinnahmen zwei unterschiedliche Dinge sind. Privateinlagen sind Geldbeträge, die der Inhaber eines Unternehmens aus seinem persönlichen Vermögen in das Unternehmen einzahlt, während Betriebseinnahmen die Einnahmen sind, die das Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Privateinlagen erhöhen das Eigenkapital des Unternehmens, während Betriebseinnahmen die Umsatzerlöse darstellen. Es ist wichtig, Privateinlagen und Betriebseinnahmen klar voneinander zu trennen, um eine ordnungsgemäße Buchführung und Steuererklärung sicherzustellen. **
-
Was ist Betriebseinnahmen?
Was ist Betriebseinnahmen? Betriebseinnahmen sind die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie umfassen alle Einnahmen, die direkt aus dem operativen Geschäft des Unternehmens stammen, wie beispielsweise Umsätze aus dem Verkauf von Produkten oder Provisionen aus erbrachten Dienstleistungen. Betriebseinnahmen sind ein wichtiger Indikator für die finanzielle Leistungsfähigkeit eines Unternehmens und werden in der Gewinn- und Verlustrechnung ausgewiesen. Sie dienen dazu, die Rentabilität und den Erfolg eines Unternehmens zu messen und sind entscheidend für die langfristige finanzielle Gesundheit eines Unternehmens. **
-
Sind Fördermittel Betriebseinnahmen?
Sind Fördermittel Betriebseinnahmen? Diese Frage hängt von der Art der Fördermittel und deren Verwendungszweck ab. In einigen Fällen können Fördermittel als Betriebseinnahmen betrachtet werden, wenn sie zur Finanzierung von betrieblichen Aktivitäten wie Investitionen oder laufenden Betriebskosten verwendet werden. Andererseits können bestimmte Fördermittel auch als nicht-rückzahlbare Zuschüsse oder Kapitalzuschüsse betrachtet werden, die nicht als Betriebseinnahmen gelten. Es ist wichtig, die spezifischen steuerlichen und rechtlichen Bestimmungen zu beachten, um festzustellen, wie Fördermittel in der Buchhaltung behandelt werden sollten. Letztendlich sollte ein Steuerberater oder Rechtsberater konsultiert werden, um eine genaue Einschätzung zu erhalten. **
Ähnliche Suchbegriffe für Betriebseinnahmen
-
BaHaMa Heater (integriertes IR-Heizsystem, dimmbar)Sie erhalten 2 x 1.500 oder 4 x 1.500 Watt IR Heizstrahler die Ihre Gäste effektiv wärmen und damit auch im Winter und der Übergangszeit für zusätzliche Umsätze in der Außengastronomie beitragen. Aber auch eine Ideale Raucherlösung. Infrarot-Heizstrahler zeichnen sich durch Ihren effektiven und wirtschaftlichen Einsatz aus, sie erwärmen nicht die Umgebungsluft (wie Gasheizstrahler), sondern ganz gezielt die Personen im Wirkungsfeld, dadurch kommt die Wärme auch bei Wind dort an wo sie hin soll - bei Ihnen und Ihren Gästen!Die Heizstrahler werden per Fernbedienung in bedient und können danke eines speziellen Drehalters im Schirm bleiben auch wenn dieser geschlossen wird (ein Magnetschalter trennt gleichzeitig die Stromverbindungung). WICHTIG: Es wird eine 400 Volt Stromzuführung benötig, beachten Sie den Schaltplan im Download2575,13 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MDT KNX Raumtemperatur-/Feuchtesensor, AutomatisierungDer KNX-Raumtemperatur- und Feuchtigkeitssensor SCN-TFS5506.01 von MDT Technologies ist für die Unterputzmontage konzipiert und verfügt über eine elegante, matte schwarze Oberfläche. Dieser Sensor ist mit dem KNX-Bussystem kompatibel und beinhaltet eine integrierte Busankopplungseinheit. Er eignet sich für 55 mm Schalterserien wie GIRA E2, BERKER B3, B7, JUNG A550 oder MERTEN M-Pure. Der Raumtemperatursensor arbeitet in einem Messbereich von -10 bis +50 °C und enthält einen Feuchtigkeitssensor, der den Taupunkt berechnet. Er gibt Benachrichtigungen aus, wenn die Umgebung den Komfortbereich verlässt, und verfügt über einstellbare Grenzwerte für Mindest- und Höchstwerte. Die Installation ist unkompliziert mit dem mitgelieferten Haltering, und die empfohlene Installationshöhe beträgt 1,60 m. Dieses Produkt kommt mit einer 3-Jahres-Garantie.125,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind steuerfreie Betriebseinnahmen?
Steuerfreie Betriebseinnahmen sind Einnahmen, die ein Unternehmen erzielt, aber nicht versteuern muss. Dazu gehören beispielsweise Zuschüsse, Fördermittel oder bestimmte Versicherungsleistungen. Diese Einnahmen sind in der Regel steuerfrei, da sie nicht dem eigentlichen Geschäftszweck des Unternehmens dienen, sondern als Unterstützung oder Entlastung gedacht sind. Es ist wichtig, diese steuerfreien Betriebseinnahmen korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Konsequenzen zu vermeiden. Unternehmen sollten sich daher mit den steuerlichen Regelungen und Vorschriften zu steuerfreien Betriebseinnahmen vertraut machen, um steuerliche Risiken zu minimieren. **
-
Wie werden Betriebseinnahmen versteuert?
Wie werden Betriebseinnahmen versteuert? Betriebseinnahmen werden in der Regel als Teil des Gewinns eines Unternehmens besteuert. Die genaue Besteuerung hängt von der Rechtsform des Unternehmens ab, z.B. ob es sich um eine Personengesellschaft oder eine Kapitalgesellschaft handelt. In Deutschland werden Betriebseinnahmen in der Regel über die Gewerbesteuer, die Einkommensteuer und die Umsatzsteuer besteuert. Es ist wichtig, alle Einnahmen ordnungsgemäß zu dokumentieren und alle steuerlichen Pflichten zu erfüllen, um Probleme mit den Steuerbehörden zu vermeiden. **
-
Was sind Umsatzsteuerfreie Betriebseinnahmen?
Umsatzsteuerfreie Betriebseinnahmen sind Einnahmen, die von der Umsatzsteuer befreit sind und somit nicht in die Berechnung der Umsatzsteuer einbezogen werden. Diese Einnahmen können beispielsweise aus bestimmten Dienstleistungen oder dem Verkauf von steuerbefreiten Waren stammen. Unternehmen, die solche Einnahmen erzielen, müssen sie dennoch in ihrer Buchhaltung erfassen, auch wenn sie keine Umsatzsteuer darauf zahlen müssen. Es ist wichtig, die unterschiedlichen Arten von Betriebseinnahmen genau zu kennen, um die steuerlichen Verpflichtungen korrekt zu erfüllen und mögliche Fehler zu vermeiden. Letztendlich können umsatzsteuerfreie Betriebseinnahmen die finanzielle Situation eines Unternehmens positiv beeinflussen, da sie die Steuerlast verringern können. **
-
Was ist die Umsatzsteuerpflichtigen Betriebseinnahmen?
Die Umsatzsteuerpflichtigen Betriebseinnahmen sind alle Einnahmen, die ein Unternehmen durch seine geschäftlichen Tätigkeiten erzielt und die der Umsatzsteuer unterliegen. Dazu gehören beispielsweise der Verkauf von Waren oder Dienstleistungen, Mieteinnahmen, Zinserträge oder Provisionen. Diese Einnahmen müssen in der Regel in der Umsatzsteuervoranmeldung angegeben und versteuert werden. Es ist wichtig, die Umsatzsteuerpflichtigen Betriebseinnahmen korrekt zu ermitteln, um mögliche Steuerrisiken zu vermeiden und eine ordnungsgemäße Buchführung sicherzustellen. Unternehmen sollten sich daher mit den geltenden steuerlichen Vorschriften vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.